לשנות את הסיפור שמספרים לעצמנו
הפחד מכסף, ההימנעות והאמונה ש׳השקעות הן לא בשבילי׳ משפיעים על ההחלטות שלנו. הליווי המנטלי והתודעתי מתמקד בזיהוי האמונות המגבילות ובבניית הרגלים חדשים שאפשר להתמיד בהם.
מלכיאל סופר
ליווי מעשי שמשלב שינוי דפוסי חשיבה סביב כסף, יציאה ממינוס, ובניית הון עצמי דרך השקעות נדל״ן מותאמות אישית.
נסיון מעשי בשטח • ליווי מנטלי אישי • אפס תיאוריות - רק פרקטיקה
שינוי אמונות והרגלים סביב כסף
שליטה בתזרים ויציאה ממינוס
חשיבה ארוכת טווח ובניית הון בנדל״ן
הסיפור שלי. הדרך שלכם.
אני מלכיאל סופר. הדרך שלי התחילה בהתמודדות עם קושי כלכלי ומינוס, ובשאלות שלא נפתרות רק באמצעות עוד הכנסה: איך מפסיקים לפעול מתוך לחץ? איך משנים הרגלים? ואיך בונים בסיס שאפשר לסמוך עליו?
השינוי התחיל כשהסכמתי להסתכל על המספרים וגם על האמונות שמאחוריהם. סדר בהוצאות, שליטה בתזרים וחיסכון עקבי הפכו את תחושת חוסר השליטה לדרך ברורה. היציבות שנבנתה אפשרה להתקדם לבעלות על נדל״ן ולחשיבה ארוכת טווח.
מכאן נולדה הגישה שלי: לא לדלג ישר לעסקה, אלא לבנות את האדם ואת התשתית הכלכלית שמאחוריה. כל אחד מגיע עם סיפור אחר, ולכן הליווי מחבר בין תודעה, מספרים וצעדים מעשיים בקצב שמתאים לחיים שלו.
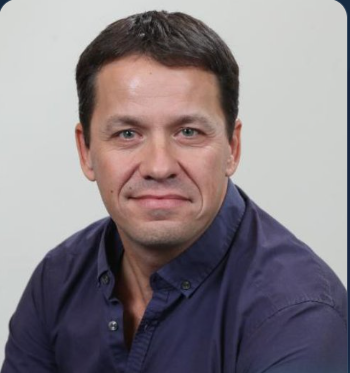
מלכיאל סופר
ליווי כלכלי, תודעה ונדל״ן
הפחד מכסף, ההימנעות והאמונה ש׳השקעות הן לא בשבילי׳ משפיעים על ההחלטות שלנו. הליווי המנטלי והתודעתי מתמקד בזיהוי האמונות המגבילות ובבניית הרגלים חדשים שאפשר להתמיד בהם.
במקום לפעול מתוך לחץ, מסתכלים על התמונה המלאה: הכנסות, הוצאות, התחייבויות ויעדים. משם בונים דרך מדורגת לסגירת המינוס, שליטה בתזרים ויצירת כרית ביטחון.
כשהבסיס יציב, אפשר לבחון השקעות נדל״ן מתוך הבנה ולא מתוך הבטחות. מגדירים מטרות, בוחנים נכסים ותזרים ובונים אסטרטגיית הון שמתאימה לחיים שלכם.
עקרונות הליווי
לזהות דפוסים, לשנות אמונות ולבנות הרגלים שאפשר להתמיד בהם.
לעשות סדר במספרים, לשלוט בתזרים ולבנות כרית ביטחון.
לבחון נכסים ותזרים, לשקול מימון ולבנות אסטרטגיית השקעה לטווח ארוך.
מה כולל התהליך
כל שלב בונה את הבסיס לשלב הבא. לא מדלגים ישר לעסקה - קודם בונים את האדם ואת התשתית הכלכלית.
זיהוי חסמים פסיכולוגיים ואמונות מגבילות סביב כסף, ושינוי הרגלי צריכה שמונעים התקדמות.
מיפוי מקיף של כל שקל, עצירת הדימום הפיננסי ותוכנית יציאה ממינוס והלוואות.
יצירת תקציב חיסכון קבוע ומדיד שמאפשר צמיחה לטווח ארוך.
התאמת מודל ההשקעה להון הקיים, בדיקת כדאיות, איתור הזדמנויות מניבות ומינוף נכון.
הלב של האסטרטגיה
השקעה בנדל״ן היא אחת הדרכים המוכחות לבנות הון אמיתי לאורך שנים. אין בה הבטחה לרווח - היא דורשת סדר: לדעת לבחור נכס, לחשב מספרים ולהתנהל מול המימון בראש צלול.
נכס מושכר עשוי לייצר הכנסה חודשית, אך צריך להביא בחשבון גם תקופות ללא שוכר. בודקים יחד ביקוש לשכירות, דמי שכירות מקובלים באזור ועלויות שוטפות, כדי לבחון אם התזרים מתאים ליכולת ולמטרות שלכם.
הנדל״ן מאפשר להפעיל הון עצמי באמצעות מימון בנקאי - כלי חזק שדורש זהירות. לומדים מתי המינוף עובד לטובתכם ומתי עדיף להמתין.
תשואה משוערת, תזרים נטו, עלויות תחזוקה, מיסוי ורכישה, דמי ניהול. מספרים לא משקרים - והם הבסיס לכל החלטת רכישה שקולה.
נדל״ן הוא בניית הון לאורך שנים: נכס מוחשי שעשוי לתמוך במטרות ארוכות טווח. ערכו ושכר הדירה יכולים להשתנות, ולכן נדרשים תכנון וניהול סיכונים.
התהליך בליווי
מתחילים מהערכת היכולת הפיננסית ובניית ההון העצמי, ממשיכים בבחירת אזור וסוג נכס, עוברים בדיקת נתונים ותזרים, ומסיימים בהתנהלות מול הבנק ובליווי שוטף אחרי הרכישה. כל שלב נעשה מתוך הבנה מלאה - בלי לחצים ובלי הבטחות.
שאלון התאמה
שלוש שאלות קצרות - ותקבלו המלצה ראשונית לנקודת הפתיחה שלכם.
שאלה 1 מתוך 3
הצעד הראשון להשקעת נדל״ן
כמה תוכלו לצבור לרכישת נכס? בחרו הון התחלתי, הפקדה חודשית ותקופה. שיעור הצמיחה הוא הנחה לבחירתכם, לא תחזית לתשואת נכס.
ההון שצברת מאפשר רכישת נכס נדל״ן בשווי משוער של ₪1,640,000 עם שכירות חודשית משוערת (ברוטו) של ₪4,100
בהנחת הון עצמי של 25% ממחיר הנכס ותשואת שכירות שנתית ברוטו של 3%, לפני הוצאות, מסים והחזרי משכנתא.
החישוב מניח הפקדות בסוף כל חודש וצמיחה חודשית קבועה. אינו כולל מסים, עמלות או אינפלציה ואינו תחזית לתשואת נדל״ן. אין הבטחת תשואה.
חינם, בלי הרשמה
9 מחשבונים וסימולטורים שבניתי, ומאמרים מהניסיון שלי בהשקעות ובניהול כסף.
לפני שמתחילים
כן. מסלול ההבראה הכלכלית מתחיל מהמקום שבו אתם נמצאים: מיפוי התחייבויות, עבודה על הרגלים ותוכנית לצמצום חובות. השקעת נדל״ן אינה הצעד הראשון לכל אחד.
נדל״ן הוא נכס מוחשי שאפשר לבדוק, לנהל ולמנף בזהירות, ומייצר תזרים חודשי לצד בניית הון לטווח ארוך. לכן זה האפיק המרכזי שבו מתמקד הליווי.
אמונות על כסף והרגלי הימנעות או הוצאה משפיעים על ההחלטות שלנו. העבודה התודעתית מתחברת לכלים מעשיים ולתוכנית כלכלית שאפשר להתמיד בה.
למסלול ההבראה לא צריך להגיע עם הון עצמי. במסלול משקיעי הנדל״ן בוחנים את ההון הזמין, יכולת המימון והסיכונים לפני שמחליטים אם נכון להתקדם.
לא. כל השקעה כרוכה בסיכון. בוחנים עלויות, תזרים, מימון ותרחישים שונים, אבל אין הבטחה לעליית ערך, לשוכר רציף או לתשואה.
משך התהליך מותאם לנקודת הפתיחה - בדרך כלל כמה חודשים של מפגשים קבועים, משימות בין המפגשים ומעקב צמוד. המפגשים מתקיימים פנים אל פנים או בשיחת וידאו.
מתאמים שיחת היכרות ובדיקת התאמה, משתפים במטרות ובמצב הנוכחי ובוחנים יחד את הצעד הבא.
הצעד הראשון מתחיל בשיחה
נכיר את המקום שבו אתם נמצאים, את המטרות שלכם ואת האתגרים בדרך. משם נבדוק יחד אם הליווי מתאים לכם.